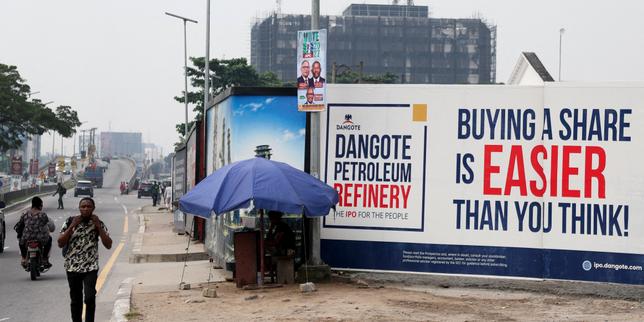
L’entrée en Bourse de la raffinerie nigériane de Dangote ne constitue pas une simple levée de fonds opportuniste dans un marché haussier, mais une opération d’arbitrage structurel visant à monétiser un pic de marge de raffinage (crack spread) tout en transférant le risque de change et de capital vers les marchés publics. Alors que les analyses superficielles attribuent cette cotation uniquement à la flambée conjoncturelle des prix des carburants, la réalité financière repose sur trois mécanismes industriels précis : la capture de la rente d’import-substitution en Afrique de l’Ouest, la restructuration de la dette libellée en devises fortes, et la valorisation d’un actif monopolistique à un moment où les coûts d’opportunité des capitaux atteignent un sommet.
Pour comprendre la véritable portée de cette introduction en Bourse (IPO), il faut décomposer l’équation économique d’une mégaraffinerie de 650 000 barils par jour opérant dans un environnement macroéconomique caractérisé par une forte volatilité monétaire et la suppression récente des subventions aux carburants au Nigeria.
La mécanique du crack spread et l’asymétrie de valorisation
Dans l’industrie pétrolière aval, la rentabilité d’un actif de raffinage ne dépend pas directement du prix absolu du pétrole brut, mais de l’écart entre le coût de la matière première entrante et la valeur des produits raffinés sortants — essence, diesel, kérosène. Cet écart, désigné sous le terme technique de crack spread, obéit à des cycles d’offre et de demande distincts de ceux de l’extraction pétrolière.
Lorsque les prix des carburants s’envolent sous l’effet de tensions géopolitiques, de goulets d’étranglement logistiques ou de réductions de capacités de raffinage mondiales, les marges brutes de raffinage s’élargissent de manière non linéaire. Pour un complexe industriel intégré comme celui de Lekki, conçu pour traiter une large gamme de bruts et maximiser le rendement en distillats moyens et légers à haute valeur ajoutée, cette expansion des marges génère un flux de trésorerie disponible (Free Cash Flow) exceptionnel dès la montée en puissance opérationnelle.
L’introduction en Bourse intervient précisément au point d’inflexion où le risque d’exécution industrielle — la phase de construction et de mise en service, historiquement marquée par des dépassements de coûts et des retards — laisse place à une visibilité immédiate sur les flux financiers. Sur le plan financier, coter l’entreprise durant un cycle haut des marges de raffinage permet d’appliquer des multiples de valorisation (EV/EBITDA) sur des bénéfices normalisés à la hausse, maximisant ainsi le produit de la cession de titres pour l’actionnaire fondateur tout en diluant le coût historique du capital investi.
L’architecture financière du désendettement et le risque de change
L’analyse des bilans des infrastructures énergétiques en Afrique subsaharienne révèle une vulnérabilité récurrente : l’asymétrie de devises. La construction d’une raffinerie de classe mondiale exige des dépenses d’investissement (CAPEX) massives — estimées autour de 19 à 20 milliards de dollars pour le projet Dangote — financées en grande partie par des emprunts libellés en dollars américains auprès de syndicats bancaires internationaux et d’institutions de financement du développement.
À l’inverse, une proportion substantielle des revenus générés par la vente de carburants sur le marché domestique nigérian est encaissée en nairas, une devise soumise à des dévaluations structurelles et à une illiquidité chronique sur le marché des changes. Ce déséquilibre crée une pression constante sur le service de la dette : chaque dépréciation de la monnaie locale alourdit mécaniquement le poids des remboursements en dollars par rapport aux recettes locales.
L’ouverture du capital en Bourse agit comme un mécanisme de couverture bilancielle à deux niveaux :
- La conversion de la dette en fonds propres : Les capitaux levés lors de l’IPO permettent de rembourser de manière anticipée les tranches de dette les plus onéreuses ou celles dont les échéances sont les plus rapprochées, réduisant immédiatement les charges financières fixes et améliorant le ratio dette nette sur EBITDA.
- L’accès aux investisseurs institutionnels internationaux : Une double cotation — combinant généralement la place boursière locale (Nigerian Exchange Group, NGX) pour capter l’épargne domestique et les fonds de pension locaux (PFAs), et une place financière internationale comme Londres (LSE) pour attirer les capitaux en devises fortes — permet d’ancrer la valorisation de l’actif en dollars et de sécuriser des liquidités internationales sans recourir à un endettement supplémentaire.
La capture de la rente logistique et l’élimination des coûts de fret
L’avantage compétitif fondamental de la raffinerie Dangote ne réside pas dans une supériorité technologique abstraite, mais dans sa géographie économique. Pendant des décennies, le Nigeria, bien que premier producteur de pétrole brut d’Afrique, a fonctionné selon un modèle économique aberrant : exporter du brut non raffiné et importer la quasi-totalité de ses besoins en produits raffinés depuis les pôles de raffinage d’Europe du Nord-Ouest (zone ARA : Amsterdam-Rotterdam-Anvers) ou d’Asie.
Ce circuit triangulaire imposait à l’économie ouest-africaine une double pénalité financière : le coût du fret maritime aller-retour, les primes d’assurance maritime, les frais de surestaries liés à la congestion portuaire à Lagos, et les marges des négociants internationaux (traders) intermédiaires.
En implantant une capacité de raffinage directement dans la zone franche de Lekki, adossée à un port en eau profonde et à des infrastructures d’évacuation dédiées, l’entreprise internalise l’intégralité de cette rente logistique. Le coût marginal de livraison d’un litre d’essence ou de diesel sur le marché ouest-africain devient structurellement inférieur à celui de tout concurrent européen ou asiatique, même à coût de raffinage équivalent.
Cette position confère à l’entreprise un pouvoir de fixation des prix (pricing power) quasi monopolistique sur son marché naturel, qui s’étend du Nigeria à l’ensemble de la Communauté économique des États de l’Afrique de l’Ouest (CEDEAO). Pour les investisseurs boursiers, cette barrière à l’entrée physique et logistique représente une protection contre l’érosion des marges lorsque le cycle mondial du raffinage finira inévitablement par se retourner.
L’impact de la déréglementation des prix domestiques sur la visibilité des flux
L’introduction en Bourse aurait été financièrement invendable sous l’ancien régime de subventions aux carburants au Nigeria. Pendant des années, le maintien artificiel des prix à la pompe par l’État a créé des arriérés de paiement massifs, découragé l’investissement privé dans l’aval pétrolier et faussé les signaux de marché.
La suppression des subventions et la libéralisation progressive des prix des carburants transforment radicalement le profil de risque de la raffinerie :
- Transfert du coût réel au consommateur : Les prix à la pompe reflètent désormais les fluctuations des cours internationaux et du taux de change, garantissant que la raffinerie peut vendre sa production à des prix indexés sur les références mondiales (comme le Platts) sans dépendre des remboursements budgétaires d’un État déficitaire.
- Rationalisation de la demande et fin de la contrebande : La hausse des prix domestiques réduit l’arbitrage illicite qui voyait le carburant subventionné nigérian être détourné vers les pays limitrophes (Bénin, Niger, Cameroun). La raffinerie peut désormais adresser ces marchés régionaux officiellement, via des contrats d’exportation formels générateurs de devises fortes.
Cette normalisation réglementaire constitue le socle juridique sans lequel aucune valorisation boursière crédible n’aurait pu être établie. Les investisseurs n’achètent pas un actif exposé au risque politique d’un plafonnement des prix, mais un opérateur industriel intégré dans les chaînes de valeur mondiales.
Les vulnérabilités opérationnelles et les limites du modèle
Une analyse rigoureuse impose d’écarter tout optimisme béat. L’entrée en Bourse transfère une part du risque aux actionnaires minoritaires, et plusieurs goulets d’étranglement structurels pèsent sur la performance future du titre :
La sécurisation de l’approvisionnement en brut (Feedstock Risk)
La capacité théorique de 650 000 barils par jour exige un approvisionnement continu et massif en pétrole brut. Or, la production pétrolière du Nigeria souffre chroniquement du vol de brut (bunkering), du vandalisme sur les oléoducs et d’un sous-investissement chronique dans l’amont. Si la compagnie pétrolière nationale (NNPC) ne peut honorer ses engagements de livraison en brut domestique, la raffinerie est contrainte d’importer du brut américain (WTI) ou brésilien. Bien que techniquement faisable grâce à la flexibilité de ses unités de distillation, le recours au brut importé augmente les coûts de fret entrant et réduit l’avantage comparatif lié à la proximité des gisements du delta du Niger.
La dépendance aux infrastructures d’évacuation
Produire des millions de litres de carburant quotidiennement ne génère aucun revenu tant que le produit n’est pas acheminé vers les centres de consommation. Le réseau d’oléoducs domestiques au Nigeria étant largement dégradé ou inopérant, l’évacuation des produits raffinés dépend fortement du transport maritime côtier (cabotage) et d’une flotte massive de camions-citernes. Cette contrainte logistique crée un risque de saturation des capacités de stockage sur site, ce qui pourrait forcer une réduction temporaire des taux d’utilisation de la raffinerie en cas de perturbation des transports terrestres ou maritimes.
La cyclicalité inhérente au secteur du raffinage
L’histoire financière de l’industrie pétrolière démontre que les périodes de marges record attirent de nouveaux capitaux et déclenchent une vague de mises en service de nouvelles capacités mondiales, notamment au Moyen-Orient et en Asie. Les investisseurs qui entrent au capital au sommet du cycle des prix des carburants s’exposent à une compression mécanique des multiples de valorisation dès que l’offre mondiale rattrapera la demande, réduisant les crack spreads vers leur moyenne historique.
La gouvernance et la concentration du capital
Dans les conglomérats familiaux cotés sur les marchés émergents, le flottant (la part du capital effectivement échangée en Bourse) reste souvent limité dans un premier temps. Une faible liquidité du titre peut amplifier la volatilité boursière et maintenir une décote de gouvernance, les actionnaires minoritaires disposant d’un pouvoir d’influence réduit face à un actionnaire majoritaire qui contrôle également d’autres entités industrielles cotées (ciment, engrais, sucre) susceptibles d’avoir des relations commerciales intra-groupe.
Allocation de capital et positionnement stratégique face à l’opération
Pour les gestionnaires d’actifs et les investisseurs institutionnels évaluant cette introduction en Bourse, la décision d’allocation ne doit pas reposer sur le récit macroéconomique de l’autosuffisance énergétique africaine, mais sur une discipline stricte d’évaluation des flux de trésorerie.
L’approche optimale consiste à modéliser la valeur de l’entreprise non pas sur la base des marges exceptionnelles observées durant les pics de prix des carburants, mais en appliquant un crack spread moyen de milieu de cycle (mid-cycle margin) combiné à un taux d’utilisation conservateur de 80 à 85 % sur les trois premiers exercices complets. L’investissement n’offre une marge de sécurité suffisante que si le prix d’introduction intègre une décote explicite pour le risque de change du naira et le coût potentiel d’un approvisionnement partiel en brut importé. À défaut d’une telle décote à l’émission, la stratégie rationnelle consiste à attendre la normalisation post-IPO, lorsque la dissipation de l’euphorie liée aux prix des carburants et l’ajustement des attentes sur la montée en cadence logistique offriront un point d’entrée aligné sur les fondamentaux industriels réels de l’actif.